Wer Waren oder Dienstleistungen an Unternehmen in anderen EU-Ländern verkauft, meldet diese Umsätze mit der zusammenfassenden Meldung (ZM) ans Bundeszentralamt für Steuern (BZSt). Das betrifft den Händler mit B2B-Kunden in Frankreich ebenso wie die Agentur mit einem Auftraggeber in Österreich oder den Amazon-Seller, der Ware in ein Lager in Polen schickt. Dieser Beitrag zeigt dir, wer melden muss, welche Frist gilt, was in die Meldung gehört und wie du Fehler korrigierst.
Kurz erklärt: Die zusammenfassende Meldung (ZM) nach § 18a UStG listet deine steuerfreien Lieferungen, Verbringungen, Dreiecksgeschäfte und sonstigen Leistungen an Unternehmen in anderen EU-Staaten auf, je Kunde mit USt-IdNr. und Betrag. Du übermittelst sie elektronisch ans BZSt, bis zum 25. Tag nach Ablauf des Meldezeitraums. Wenn deine Warenlieferungen 50.000 Euro im Quartal übersteigen, meldest du monatlich, ansonsten vierteljährlich.
Zusammenfassende Meldung nach § 18a UStG: Definition und Zweck
Die ZM ist eine Meldung zur Umsatzsteuer, geregelt in § 18a UStG. Damit zeigst du dem BZSt, an welche Unternehmen in anderen EU-Staaten du steuerfrei geliefert oder für welche du Leistungen erbracht hast. In der Praxis heißt sie oft „ZM-Meldung“, gemeint ist dasselbe.
Der Zweck ist Kontrolle. Du stellst deinem Kunden in Frankreich keine deutsche Umsatzsteuer in Rechnung, dafür versteuert er den Einkauf in seinem Land. Das BZSt gibt deine Angaben an die anderen Mitgliedstaaten weiter. Dort wird abgeglichen, ob dein Kunde den Erwerb auch erklärt hat. Ohne diesen Datenaustausch wäre die Steuerfreiheit im EU-Binnenmarkt kaum zu überwachen.
Wer die zusammenfassende Meldung abgeben muss
Die Pflicht trifft jedes umsatzsteuerpflichtige Unternehmen, das im Meldezeitraum mindestens einen dieser Umsätze hatte:
- eine innergemeinschaftliche Lieferung an ein Unternehmen mit USt-IdNr. in einem anderen EU-Staat
- eine sonstige Leistung an ein EU-Unternehmen, für die der Kunde in seinem Land die Steuer schuldet
- eine Lieferung als mittlerer Unternehmer in einem innergemeinschaftlichen Dreiecksgeschäft
- ein Verbringen eigener Ware in einen anderen EU-Staat
- eine Lieferung in ein Konsignationslager im EU-Ausland
Die Meldung ist keine Formalie. Seit 2020 ist eine innergemeinschaftliche Lieferung nur steuerfrei, wenn du sie korrekt in der zusammenfassenden Meldung angegeben hast (§ 4 Nr. 1 b UStG). Fehlt die Meldung oder ist sie falsch, kann das Finanzamt die Steuerbefreiung rückwirkend versagen. Dann schuldest du deutsche Umsatzsteuer auf einen Umsatz, für den du keine berechnet hast.
Kleinunternehmer und die ZM
Kleinunternehmer nach § 19 UStG geben keine zusammenfassende Meldung ab, das regelt § 18a Abs. 4 UStG ausdrücklich. Eine USt-IdNr. allein ändert daran nichts. Viele Kleinunternehmer beantragen sie für EU-Einkäufe oder Dienstleistungen aus dem Ausland, eine Meldepflicht entsteht dadurch nicht. Welche Umsatzgrenzen seit 2025 gelten, erklärt unser Beitrag zur Kleinunternehmerregelung.
Organschaften und die ZM
In einer umsatzsteuerlichen Organschaft erklärt der Organträger die Umsätze aller Gesellschaften in seiner Voranmeldung. Bei der zusammenfassenden Meldung gilt das nicht. Jede Organgesellschaft mit meldepflichtigen EU-Umsätzen gibt eine eigene zusammenfassende Meldung unter ihrer eigenen USt-IdNr. ab. Lass die Zuordnung im Zweifel von deinem Steuerberater prüfen.
Welche Umsätze in die Zusammenfassende Meldung gehören
Gemeldet werden ausschließlich Ausgangsumsätze an Unternehmen in anderen EU-Staaten. Für jede Umsatzart gilt eine eigene Logik bei USt-IdNr. und Meldezeitraum.
| Umsatzart | Beispiel | Welche USt-IdNr. | Meldezeitraum |
|---|---|---|---|
| Innergemeinschaftliche Lieferung | Du verkaufst 200 Bürostühle an einen Händler in Lyon | die deines Kunden | Monat bzw. Quartal der Rechnung |
| Sonstige Leistung | Deine Agentur betreut einen Kunden in Wien | die deines Kunden | Zeitraum der Ausführung |
| Dreiecksgeschäft | Du kaufst in Italien und verkaufst nach Spanien, die Ware geht direkt | die des letzten Abnehmers, mit Kennzeichen Dreiecksgeschäft | Zeitraum der Ausführung |
| Verbringen | Du schickst eigene Ware in ein Lager in Polen | deine eigene im Zielland | Monat bzw. Quartal der Rechnung |
| Konsignationslager | Ware liegt beim Kunden in den Niederlanden auf Abruf | die des vorgesehenen Erwerbers | nach den Regeln des Konsignationslagers |
Bei Dienstleistungen an EU-Unternehmen geht die Steuerschuld auf deinen Kunden über. Deine Rechnung enthält dann keine Umsatzsteuer, sondern einen Hinweis auf die Steuerschuldnerschaft des Leistungsempfängers. Wie das Reverse-Charge-Verfahren funktioniert und was § 13b UStG für Leistungen aus dem Ausland regelt, erklären wir separat. Für die zusammenfassende Meldung zählt nur: Die Dienstleistung an den EU-Kunden gehört hinein.
Was nicht in die ZM gehört
Einkäufe aus dem EU-Ausland, also der innergemeinschaftliche Erwerb, stehen nicht in der ZM. Du erklärst sie in der Umsatzsteuer-Voranmeldung. Ebenfalls draußen bleiben Lieferungen in ein Drittland wie die Schweiz oder die USA, Verkäufe an Privatkunden in der EU und seit dem Brexit alle Umsätze mit Großbritannien.
Eine Ausnahme betrifft Nordirland: Da Nordirland nach dem Brexit weiterhin umsatzsteuerrechtlich zum EU-Gemeinschaftsgebiet gehört, werden Warenlieferungen dorthin weiter wie EU-Lieferungen behandelt und müssen in der zusammenfassenden Meldung erfasst werden. Sonstige Leistungen an Unternehmen in Nordirland sind hingegen ausgenommen und gelten als Drittlandsumsatz.
Verbringen ins EU-Lager: Amazon FBA und die ZM
Wer über Amazon FBA verkauft und Ware in Lager in Polen oder Tschechien schickt, verbringt sie innerhalb der EU. Umsatzsteuerlich ist das eine innergemeinschaftliche Lieferung an dich selbst (§ 3 Abs. 1a und § 6a Abs. 2 UStG). Es gibt keinen Käufer und keine Rechnung an Dritte, trotzdem gehört der Vorgang in die zusammenfassende Meldung.
Gemeldet wird mit deiner eigenen USt-IdNr. aus dem Zielland. Daraus folgt: Wer Ware dauerhaft in ein EU-Lager verbringt, braucht dort eine umsatzsteuerliche Registrierung und eine eigene Nummer.
Der Unterschied zur normalen Lieferung liegt beim Empfänger: Bei der innergemeinschaftlichen Lieferung geht die Ware an einen anderen Unternehmer, beim Verbringen bleibt sie deine. Weil Lagerbewegungen zwischen mehreren Ländern schnell unübersichtlich werden, solltest du die Meldelogik für deine Länder einmal mit deinem Steuerberater festlegen.
Frist und Meldezeitraum: monatlich, vierteljährlich oder jährlich
Die zusammenfassende Meldung ist am 25. Tag nach Ablauf des Meldezeitraums fällig. Welcher Meldezeitraum für dich gilt, hängt vom Volumen deiner Warenlieferungen ab.
| Meldezeitraum | Voraussetzung | Frist |
|---|---|---|
| vierteljährlich | Warenlieferungen und Dreiecksgeschäfte höchstens 50.000 Euro im laufenden Quartal und in jedem der vier vorangegangenen Quartale | 25. April, 25. Juli, 25. Oktober, 25. Januar |
| monatlich | mehr als 50.000 Euro in einem dieser Quartale | 25. des Folgemonats |
| jährlich (Jahresmeldung) | keine Umsatzsteuer-Voranmeldung nötig, Gesamtumsatz höchstens 200.000 Euro und EU-Lieferungen höchstens 15.000 Euro, jeweils im Vorjahr und voraussichtlich im laufenden Jahr, keine Lieferung neuer Fahrzeuge | 25. Januar des Folgejahres |
Die Grenze von 50.000 Euro wird oft Bagatellgrenze genannt. In die Grenze zählen nur Warenlieferungen und Dreiecksgeschäfte. Dienstleistungen meldest du grundsätzlich vierteljährlich. Wenn du monatlich meldest, kannst du sie auch monatlich mitmelden.
Überschreitest du die Grenze mitten im Quartal, wechselst du sofort. Ein Beispiel nach BZSt: Ein Händler liefert im April für 20.000 Euro und im Mai für 37.000 Euro in die EU. Mit 57.000 Euro liegt er im Mai über der Grenze. Er meldet April und Mai zusammen bis zum 25. Juni, ab Juni dann jeden Monat. Eine Benachrichtigung vom BZSt bekommt er dafür nicht.
Fällt der 25. auf ein Wochenende oder einen Feiertag, verschiebt sich die Frist auf den nächsten Werktag (§ 108 Abs. 3 AO). Eine Dauerfristverlängerung, wie du sie von der Voranmeldung kennst, gibt es für die ZM nicht. Eine Fristverlängerung im Einzelfall ist nur auf begründeten Antrag beim BZSt möglich, und zwar vor Ablauf der Frist.
Rechnungsdatum oder Leistungsdatum: welcher Monat zählt
Bei Warenlieferungen und beim Verbringen entscheidet das Rechnungsdatum. Du meldest den Umsatz in dem Zeitraum, in dem du die Rechnung ausstellst. Es gibt eine Obergrenze: spätestens in dem Zeitraum, in dem der Monat nach der Lieferung endet (§ 18a Abs. 8 UStG).
Beispiel: Du lieferst am 28. März nach Belgien und schreibst die Rechnung am 3. Mai. Als Monatsmelder gehört die Lieferung in die ZM für April, denn April ist der Monat nach der Lieferung. Die Rechnung im Mai kommt zu spät, um den Meldezeitraum zu verschieben.
Bei Dienstleistungen und Dreiecksgeschäften zählt das Leistungsdatum, also der Zeitpunkt, an dem du die Leistung ausgeführt hast. Das Datum der Rechnung spielt hier keine Rolle.
Ist-Versteuerung
Versteuerst du nach vereinnahmten Entgelten, ändert das an der ZM nichts. Für die Meldung zählt weder der Zahlungseingang noch der Monat, in dem du die Umsatzsteuer abführst. Die Ist-Versteuerung betrifft nur deine Voranmeldung, die zusammenfassende Meldung folgt immer den Regeln oben.
Gutschriften, Stornos und Anzahlungen in der ZM
Nachträgliche Änderungen des Preises sind keine Fehler. Gewährst du einem EU-Kunden einen Rabatt, zieht er Skonto oder stornierst du einen Teil der Lieferung, meldest du die Änderung in dem Zeitraum, in dem sie eintritt. Die ursprüngliche zusammenfassende Meldung bleibt unverändert.
Die Änderung verrechnest du mit den Umsätzen desselben Kunden in diesem Zeitraum. Beispiel nach BZSt: Du lieferst im Juni für 80.000 Euro an einen Kunden in Österreich und gewährst ihm im selben Monat 5.000 Euro Nachlass auf eine frühere Lieferung. In der ZM für Juni steht dann 75.000 Euro. Gibt es im Monat der Gutschrift keinen neuen Umsatz mit diesem Kunden, meldest du einen negativen Betrag mit Minuszeichen.
Eine Anzahlung für eine Warenlieferung meldest du nicht vorab. Die zusammenfassende Meldung folgt der Rechnung über die Lieferung bzw. dem Zeitpunkt der Ausführung. Für Teilzahlungen gilt dasselbe: Maßgeblich ist die Rechnung über die ausgeführte Lieferung, nicht der Geldeingang.
Zusammenfassende Meldung abgeben: Schritt für Schritt über ELSTER oder das BZSt-Online-Portal
Die Meldung geht ausschließlich elektronisch ans BZSt, nicht an dein Finanzamt. Du hast zwei Wege: ELSTER, das für die meisten Unternehmen passt, oder das BZSt-Online-Portal (BOP). So gehst du vor:
Zugang einrichten. Registriere dich einmalig bei ELSTER oder im BOP. Im BOP brauchst du zusätzlich die Anmeldung zum Fachverfahren ZM.
Formular öffnen. Wähle das Formular „Zusammenfassende Meldung“
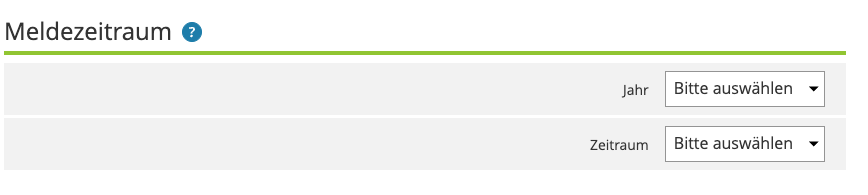
Meldezeitraum festlegen. Trage Monat, Quartal oder Kalenderjahr ein, für das du meldest.
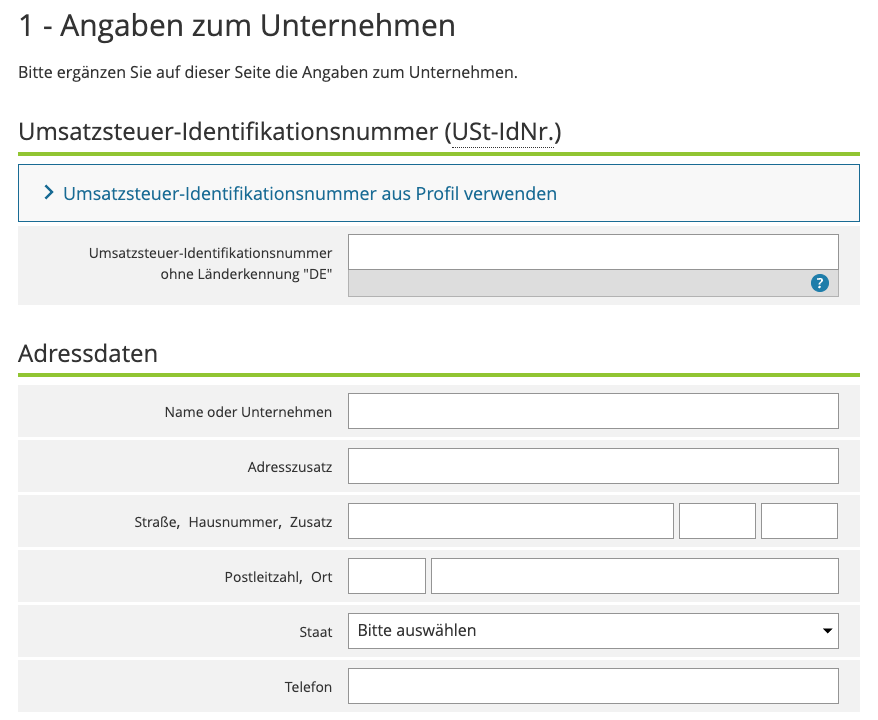
Deine Daten eingeben. Gib deine eigene USt-IdNr. und Adressdaten ein.
Umsätze erfassen. Lege je Kunde eine Zeile an: USt-IdNr. mit Länderkennzeichen, Summe der Bemessungsgrundlagen in Euro und Art des Umsatzes (Warenlieferung, sonstige Leistung oder Dreiecksgeschäft). Mehrere Rechnungen an denselben Kunden fasst du zu einem Betrag zusammen.
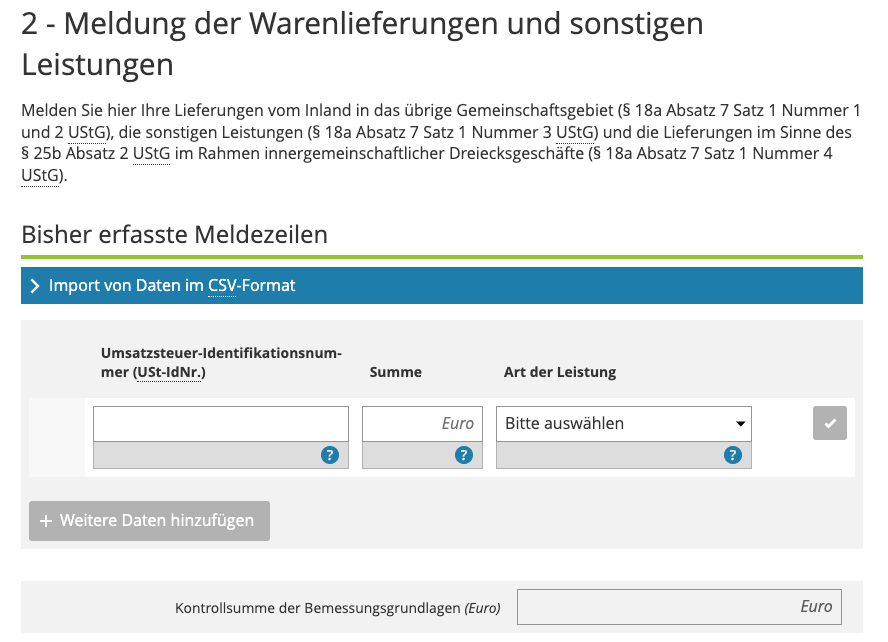
Daten importieren statt abtippen. Bei vielen Kunden lädst du eine CSV-Datei in das Online-Formular hoch. Rechnungsprogramme und Buchhaltungssoftware liefern diese Datei meist direkt.
Absenden und Protokoll sichern. Übermittle die Meldung bis zum 25. und lege die Sendebestätigung zu deinen Unterlagen.
Wer mehr als 1.500 Zeilen meldet oder für mehrere Unternehmen übermittelt, nutzt die Schnittstelle ELMA5, die nur im BOP zur Verfügung steht. Einen Papier-Vordruck gibt es nur in Ausnahmefällen: Das Finanzamt kann auf Antrag zulassen, dass du auf Papier meldest, wenn dir die elektronische Übermittlung nicht zuzumuten ist. Die Meldung selbst geht auch dann ans BZSt.
Nullmeldung: ohne EU-Umsätze keine ZM
Hattest du in einem Meldezeitraum keine meldepflichtigen Umsätze, gibst du keine ZM ab. Eine Nullmeldung ist nicht vorgesehen, du musst also keine ZM mit 0 übermitteln. Das unterscheidet die zusammenfassende Meldung von der Umsatzsteuer-Voranmeldung, die du auch ohne Umsätze abgibst. Den Betrag 0 brauchst du in der ZM nur bei einer Berichtigung, um eine falsche Zeile zu stornieren.
ZM korrigieren: Fehler innerhalb eines Monats berichtigen
Stellst du fest, dass eine abgegebene zusammenfassende Meldung falsch oder unvollständig ist, musst du sie innerhalb eines Monats korrigieren (§ 18a Abs. 10 UStG). Die Frist läuft ab dem Tag, an dem du den Fehler erkennst. Die Berichtigung wirkt rückwirkend: Du korrigierst den ursprünglichen Meldezeitraum, nicht den aktuellen.
Für jeden betroffenen Zeitraum reichst du eine eigene berichtigte zusammenfassende Meldung über ELSTER oder das BOP ein und setzt dort das Häkchen für die Berichtigung. Korrekt gemeldete Zeilen wiederholst du nicht. Das BZSt unterscheidet fünf Fälle:
| Fehler | So berichtigst du |
|---|---|
| Umsatz fehlt | Nur den fehlenden Umsatz nachmelden |
| Falscher Meldezeitraum | Im falschen Zeitraum die Zeile mit 0 Euro stornieren, im richtigen Zeitraum neu melden |
| Falsche USt-IdNr. | Die falsche Nummer mit 0 Euro stornieren, den Umsatz unter der richtigen Nummer melden |
| Falscher Betrag | Eine Zeile mit dem korrekten Gesamtbetrag melden, nicht nur die Differenz |
| Falsche Umsatzart | Die Zeile mit 0 Euro stornieren, den Umsatz mit der richtigen Art neu melden |
Eine pünktliche Berichtigung verhindert ein Bußgeld und sichert die Steuerbefreiung deiner Lieferungen.
ZM zu spät abgegeben oder vergessen: was dann droht
Gibst du die ZM zu spät ab oder hast du sie vergessen, reagiert das BZSt in Stufen. Zuerst kommt eine Erinnerung, danach die Androhung eines Zwangsgelds und schließlich die Festsetzung. Das Zwangsgeld soll die Abgabe erzwingen. Bezahlst du es, ist die Meldung trotzdem weiter fällig.
Daneben kann das BZSt ein Bußgeld von bis zu 5.000 Euro verhängen (§ 26a UStG). Das gilt für eine zusammenfassende Meldung, die nicht, falsch, unvollständig oder verspätet abgegeben oder nicht rechtzeitig berichtigt wurde. Die teuerste Strafe ist oft eine andere: Fehlt die Lieferung in der ZM, kann die Steuerbefreiung entfallen und du zahlst die Umsatzsteuer selbst.
Einen Verspätungszuschlag gibt es bei der ZM nicht. Viele Ratgeber nennen noch einen Zuschlag von bis zu 2.500 Euro. Der geltende § 18a Abs. 11 UStG nimmt die Vorschrift über den Verspätungszuschlag (§ 152 AO) für die ZM aber ausdrücklich aus (Stand 2026). Hast du eine Frist versäumt, hole die Meldung sofort nach. Je früher sie beim BZSt ist, desto geringer ist das Risiko.
Häufige Fehler bei der ZM
Die meisten Fehler entstehen nicht bei der Übermittlung, sondern vorher in den Rechnungsdaten. Diese sieben kommen in der Praxis am häufigsten vor:
- Die USt-IdNr. des Kunden ist ungültig oder fehlt. Prüfe sie vor der ersten Lieferung beim BZSt. Was du dabei beachten musst, steht in unserem Beitrag zu Steuernummer und USt-IdNr..
- Das Verbringen ins eigene Lager im EU-Ausland fehlt in der Meldung.
- Einkäufe aus dem EU-Ausland werden fälschlich mitgemeldet.
- Die Frist wird nach der Dauerfristverlängerung der Voranmeldung berechnet.
- Ein Rabatt oder Storno wird als Berichtigung der alten zusammenfassenden Meldung gemeldet statt im aktuellen Zeitraum.
- Die Werte in ZM und Umsatzsteuer-Voranmeldung passen nicht zusammen.
- Der Wechsel zur monatlichen Abgabe nach Überschreiten der 50.000 Euro wird übersehen.
ZM, Umsatzsteuer-Voranmeldung, Intrastat und OSS im Vergleich
Wer in der EU verkauft, hat oft mehrere Meldungen gleichzeitig. Die vier ergänzen sich, keine ersetzt eine andere.
| Meldung | Empfänger | Inhalt | Frist |
|---|---|---|---|
| ZM | BZSt | B2B-Umsätze in die EU je Kunde, Verbringen | 25. Tag nach dem Meldezeitraum |
| Umsatzsteuer-Voranmeldung | Finanzamt | alle Umsätze und Vorsteuern, EU-Umsätze gesondert | 10. Tag nach dem Voranmeldungszeitraum, Dauerfristverlängerung möglich |
| Intrastat | Statistisches Bundesamt | Warenbewegungen für die Außenhandelsstatistik | monatlich, nur ab eigenen Wertschwellen |
| OSS | BZSt | Verkäufe an Privatkunden in anderen EU-Staaten | vierteljährlich |
Die Voranmeldung und die ZM müssen zusammenpassen. Nach § 18b UStG gibst du deine EU-Lieferungen, Dienstleistungen an EU-Unternehmen und Dreiecksgeschäfte in der Voranmeldung gesondert an, und zwar nach derselben Zeitraumregel wie in der ZM. Weichen die Summen voneinander ab, prüfe beide Meldungen, bevor du sie abschickst.
Intrastat ist eine reine Statistik und hat mit der Umsatzsteuer nichts zu tun. Die Pflicht beginnt erst ab bestimmten Jahreswerten beim Warenverkehr. Auch der One-Stop-Shop ersetzt die ZM nicht: Über OSS meldest du Verkäufe an Privatkunden, über die ZM Verkäufe an Unternehmen und das Verbringen. Verkaufst du an beide Gruppen, gibst du beide Meldungen ab.
ZM auf Englisch: EC Sales List und Recapitulative Statement
Im Englischen heißt die ZM meist „EC Sales List“, abgekürzt ESL. Der Begriff stammt aus Großbritannien und ist bis heute in Software, Marktplatz-Berichten und internationalen Teams verbreitet. In EU-Dokumenten steht dagegen „recapitulative statement“. Beide meinen dieselbe Meldung der innergemeinschaftlichen Umsätze an die Steuerbehörde. Arbeitest du mit einer englischsprachigen Buchhaltung oder lädst du VAT-Reports von Amazon herunter, findest du die relevanten Daten oft unter einem dieser Begriffe.
ZM-Daten aus Amazon, eBay und Shopify automatisch vorbereiten
Alle Angaben der ZM stehen bereits auf deinen Rechnungen: die USt-IdNr. des Kunden, das Rechnungsdatum, das Lieferland und der Nettobetrag. Je sauberer diese Daten entstehen, desto schneller ist die Meldung erledigt.
easybill Connect erstellt Rechnungen automatisch beim Import deiner Bestellungen aus Amazon, eBay, Shopify und weiteren Marktplätzen und Shops. Dabei bildet die Software Steuerlogik wie OSS und Lagerung im Ausland ab. Über die DATEV-Schnittstelle gehen die Buchungen direkt an deinen Steuerberater. Wie das im Alltag aussieht, zeigt dir unsere Seite zur E-Commerce-Buchhaltung mit easybill.
Häufige Fragen & Antworten zur zusammenfassenden Meldung
Nein. Die zusammenfassende Meldung erfasst nur deine Verkäufe und Leistungen an Unternehmen in anderen EU-Staaten sowie das Verbringen eigener Ware. Kaufst du Ware bei einem Lieferanten in einem anderen EU-Land ein, ist das ein innergemeinschaftlicher Erwerb. Diesen erklärst du in deiner Umsatzsteuer-Voranmeldung, nicht in der ZM. Gemeldet wird die Lieferung von deinem Lieferanten, und zwar in seinem eigenen Land.
Nein. Die Dauerfristverlängerung verschiebt nur die Frist der Umsatzsteuer-Voranmeldung um einen Monat. Für die zusammenfassende Meldung bleibt es beim 25. Tag nach Ablauf des Meldezeitraums. Hast du für die Voranmeldung eine Dauerfristverlängerung, musst du die ZM also deutlich früher abgeben als die Voranmeldung für denselben Monat. Eine Verlängerung im Einzelfall kannst du nur mit Begründung beim BZSt beantragen, bevor die Frist abläuft.
Dann endet die Frist am nächsten Werktag. Fällt der 25. auf einen Samstag, reicht die Abgabe bis Montag, den 27. Dasselbe gilt für gesetzliche Feiertage. Die Regel stammt aus § 108 Abs. 3 AO und gilt für die zusammenfassende Meldung wie für andere Steuermeldungen. Verlass dich trotzdem nicht auf den letzten Tag, denn technische Probleme bei der Übermittlung verlängern die Frist nicht.
Einen Monat ab dem Tag, an dem du den Fehler bemerkst (§ 18a Abs. 10 UStG). Du berichtigst den ursprünglichen Meldezeitraum und meldest nur die fehlerhaften Zeilen neu. Falsche Zeilen stornierst du mit dem Betrag 0 Euro. Hältst du die Frist ein, sicherst du die Steuerbefreiung deiner Lieferungen und vermeidest ein Bußgeld von bis zu 5.000 Euro.